Crónica de la jornada “Finfluencers: más allá del ‘like’”, organizada por la Comisión Nacional del Mercado de Valores (CNMV) el 22 de octubre de 2026, por Irati Beraza Rámila y Carlos Zunzunegui Bru, de Zunzunegui Abogados.
Representantes de la CNMV, finfluencers, anunciantes, plataformas digitales y Fuerzas y Cuerpos de Seguridad del Estado se reúnen para abordar el marco normativo de la actividad de los finfluencers, su contribución a la educación financiera y la responsabilidad compartida en la protección del inversor.
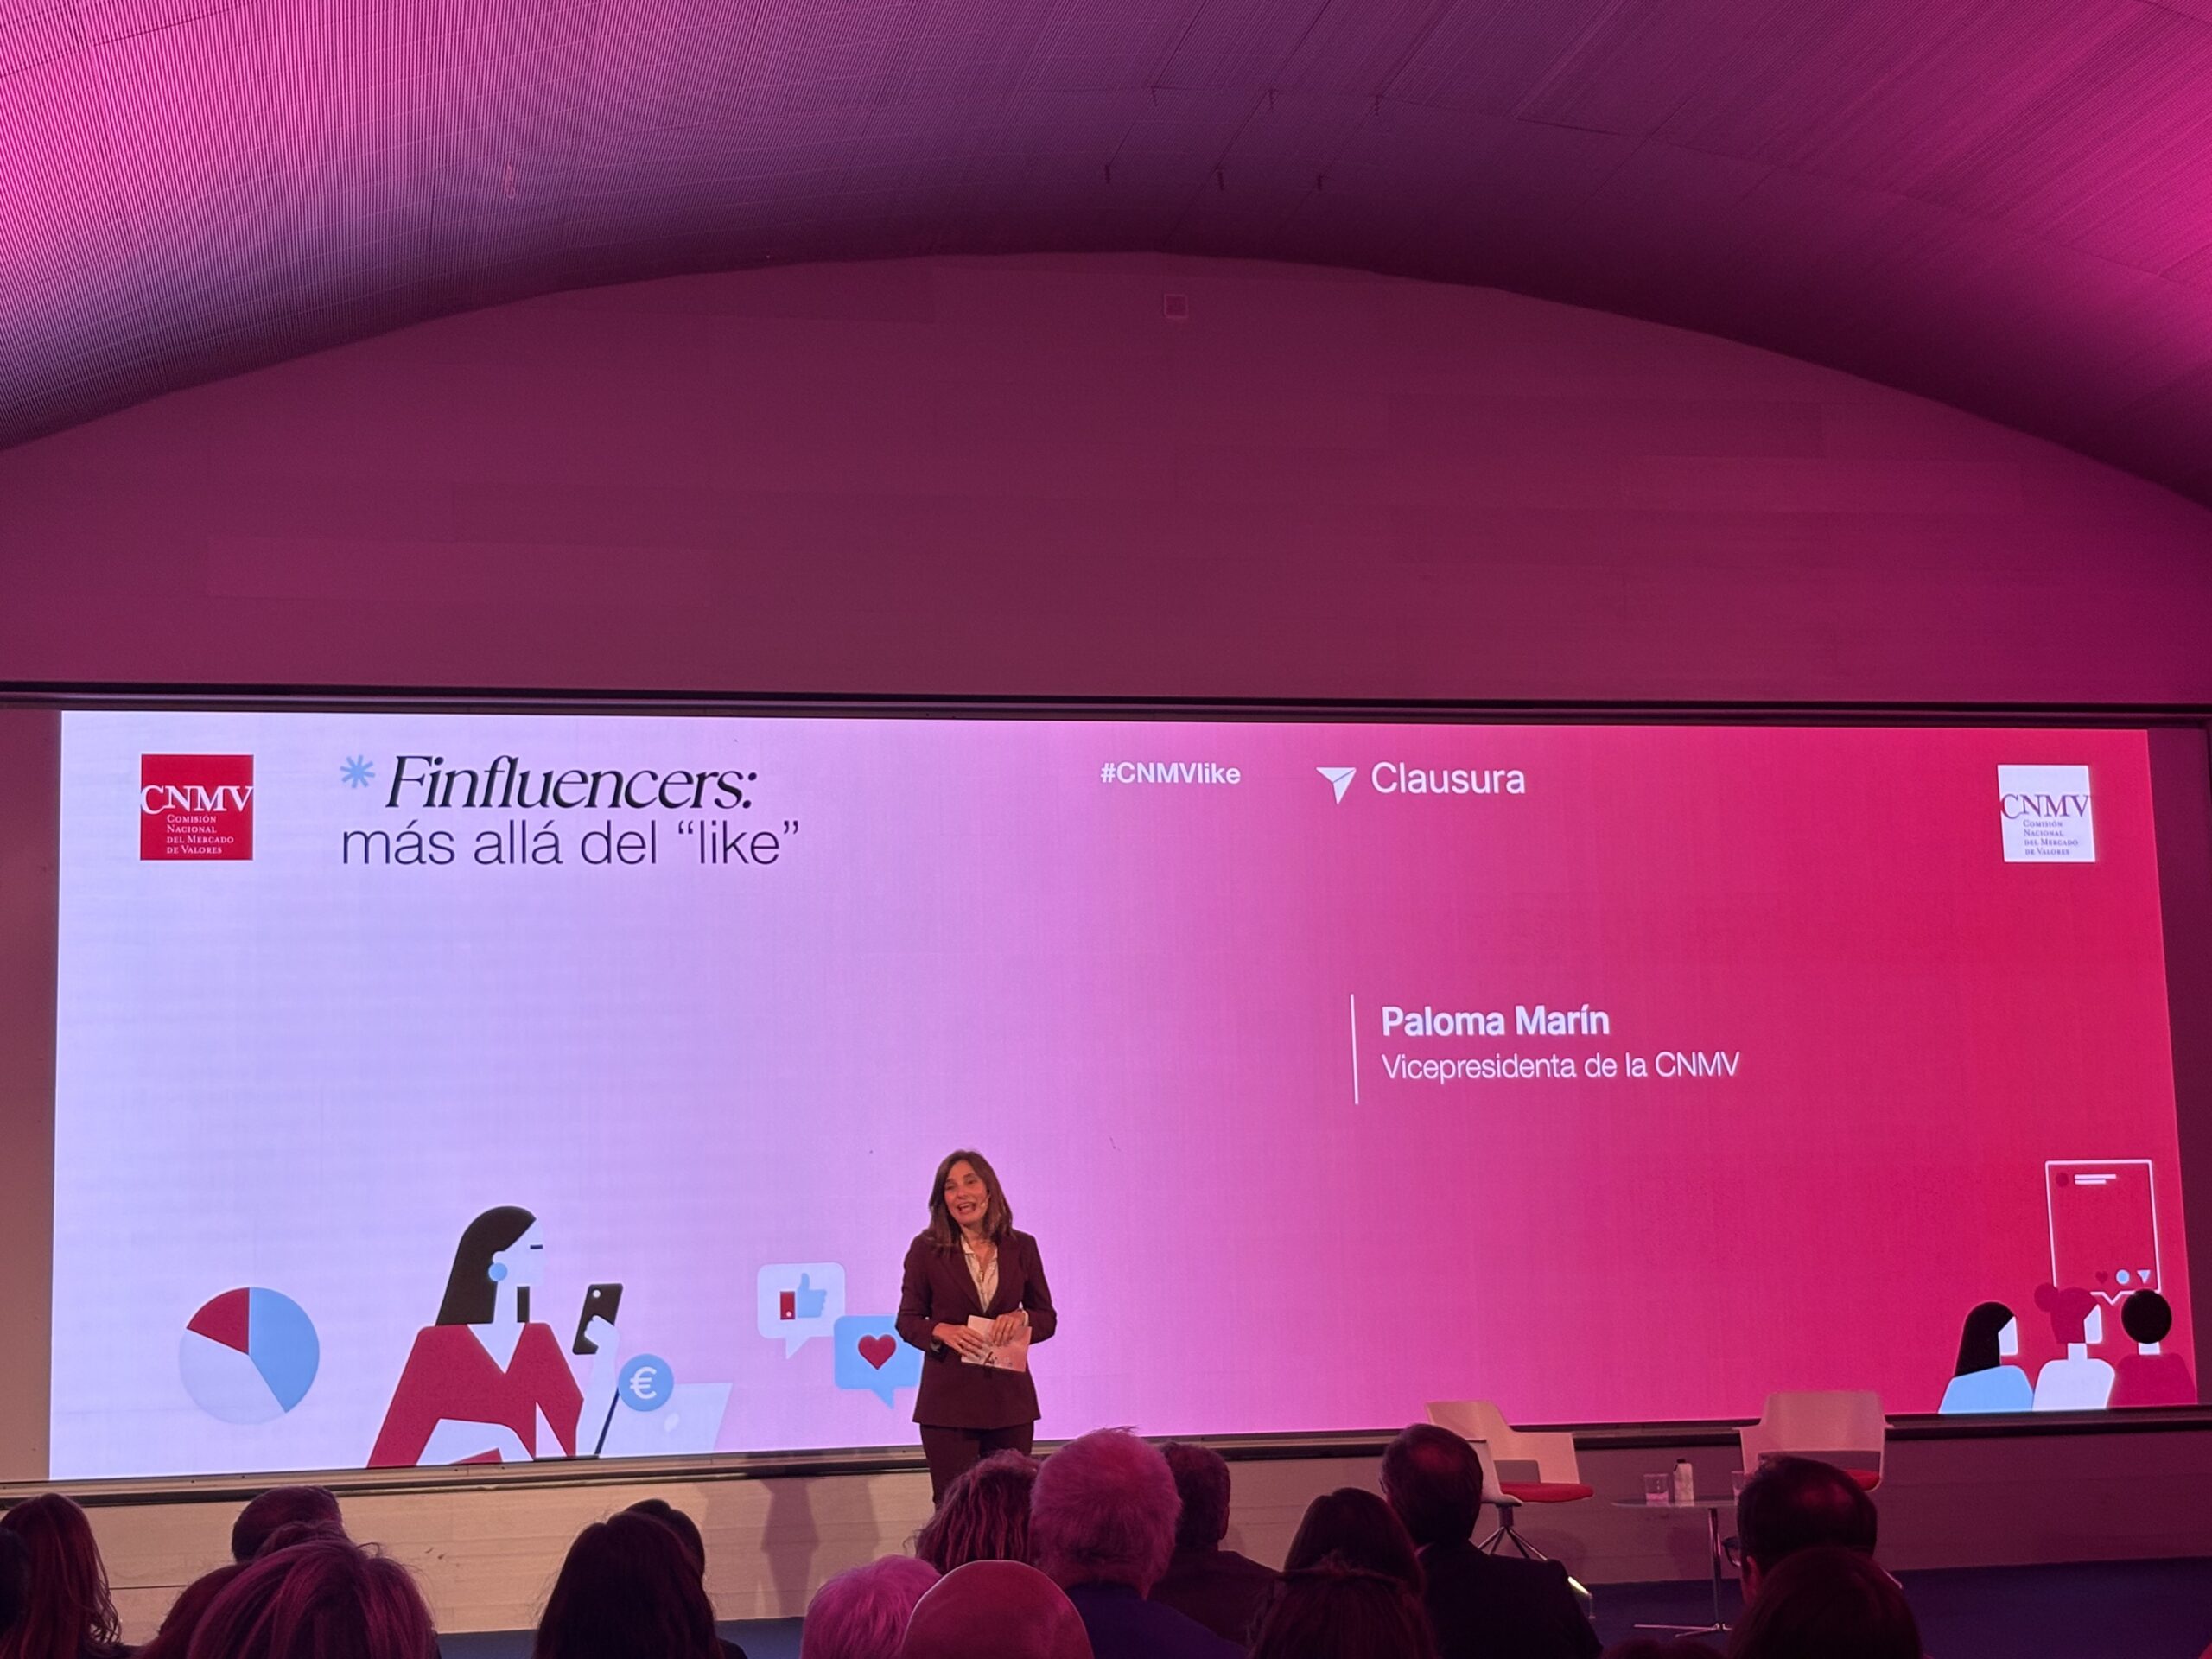
El 22 de octubre de 2026 tuvo lugar en la Casa del Lector de Matadero Madrid la jornada “Finfluencers: más allá del like”, organizada por la Comisión Nacional del Mercado de Valores (CNMV). El encuentro creó un espacio de diálogo entre el supervisor y los distintos agentes que intervienen en la difusión de contenidos financieros en redes sociales, con un destinatario común: el inversor minorista.
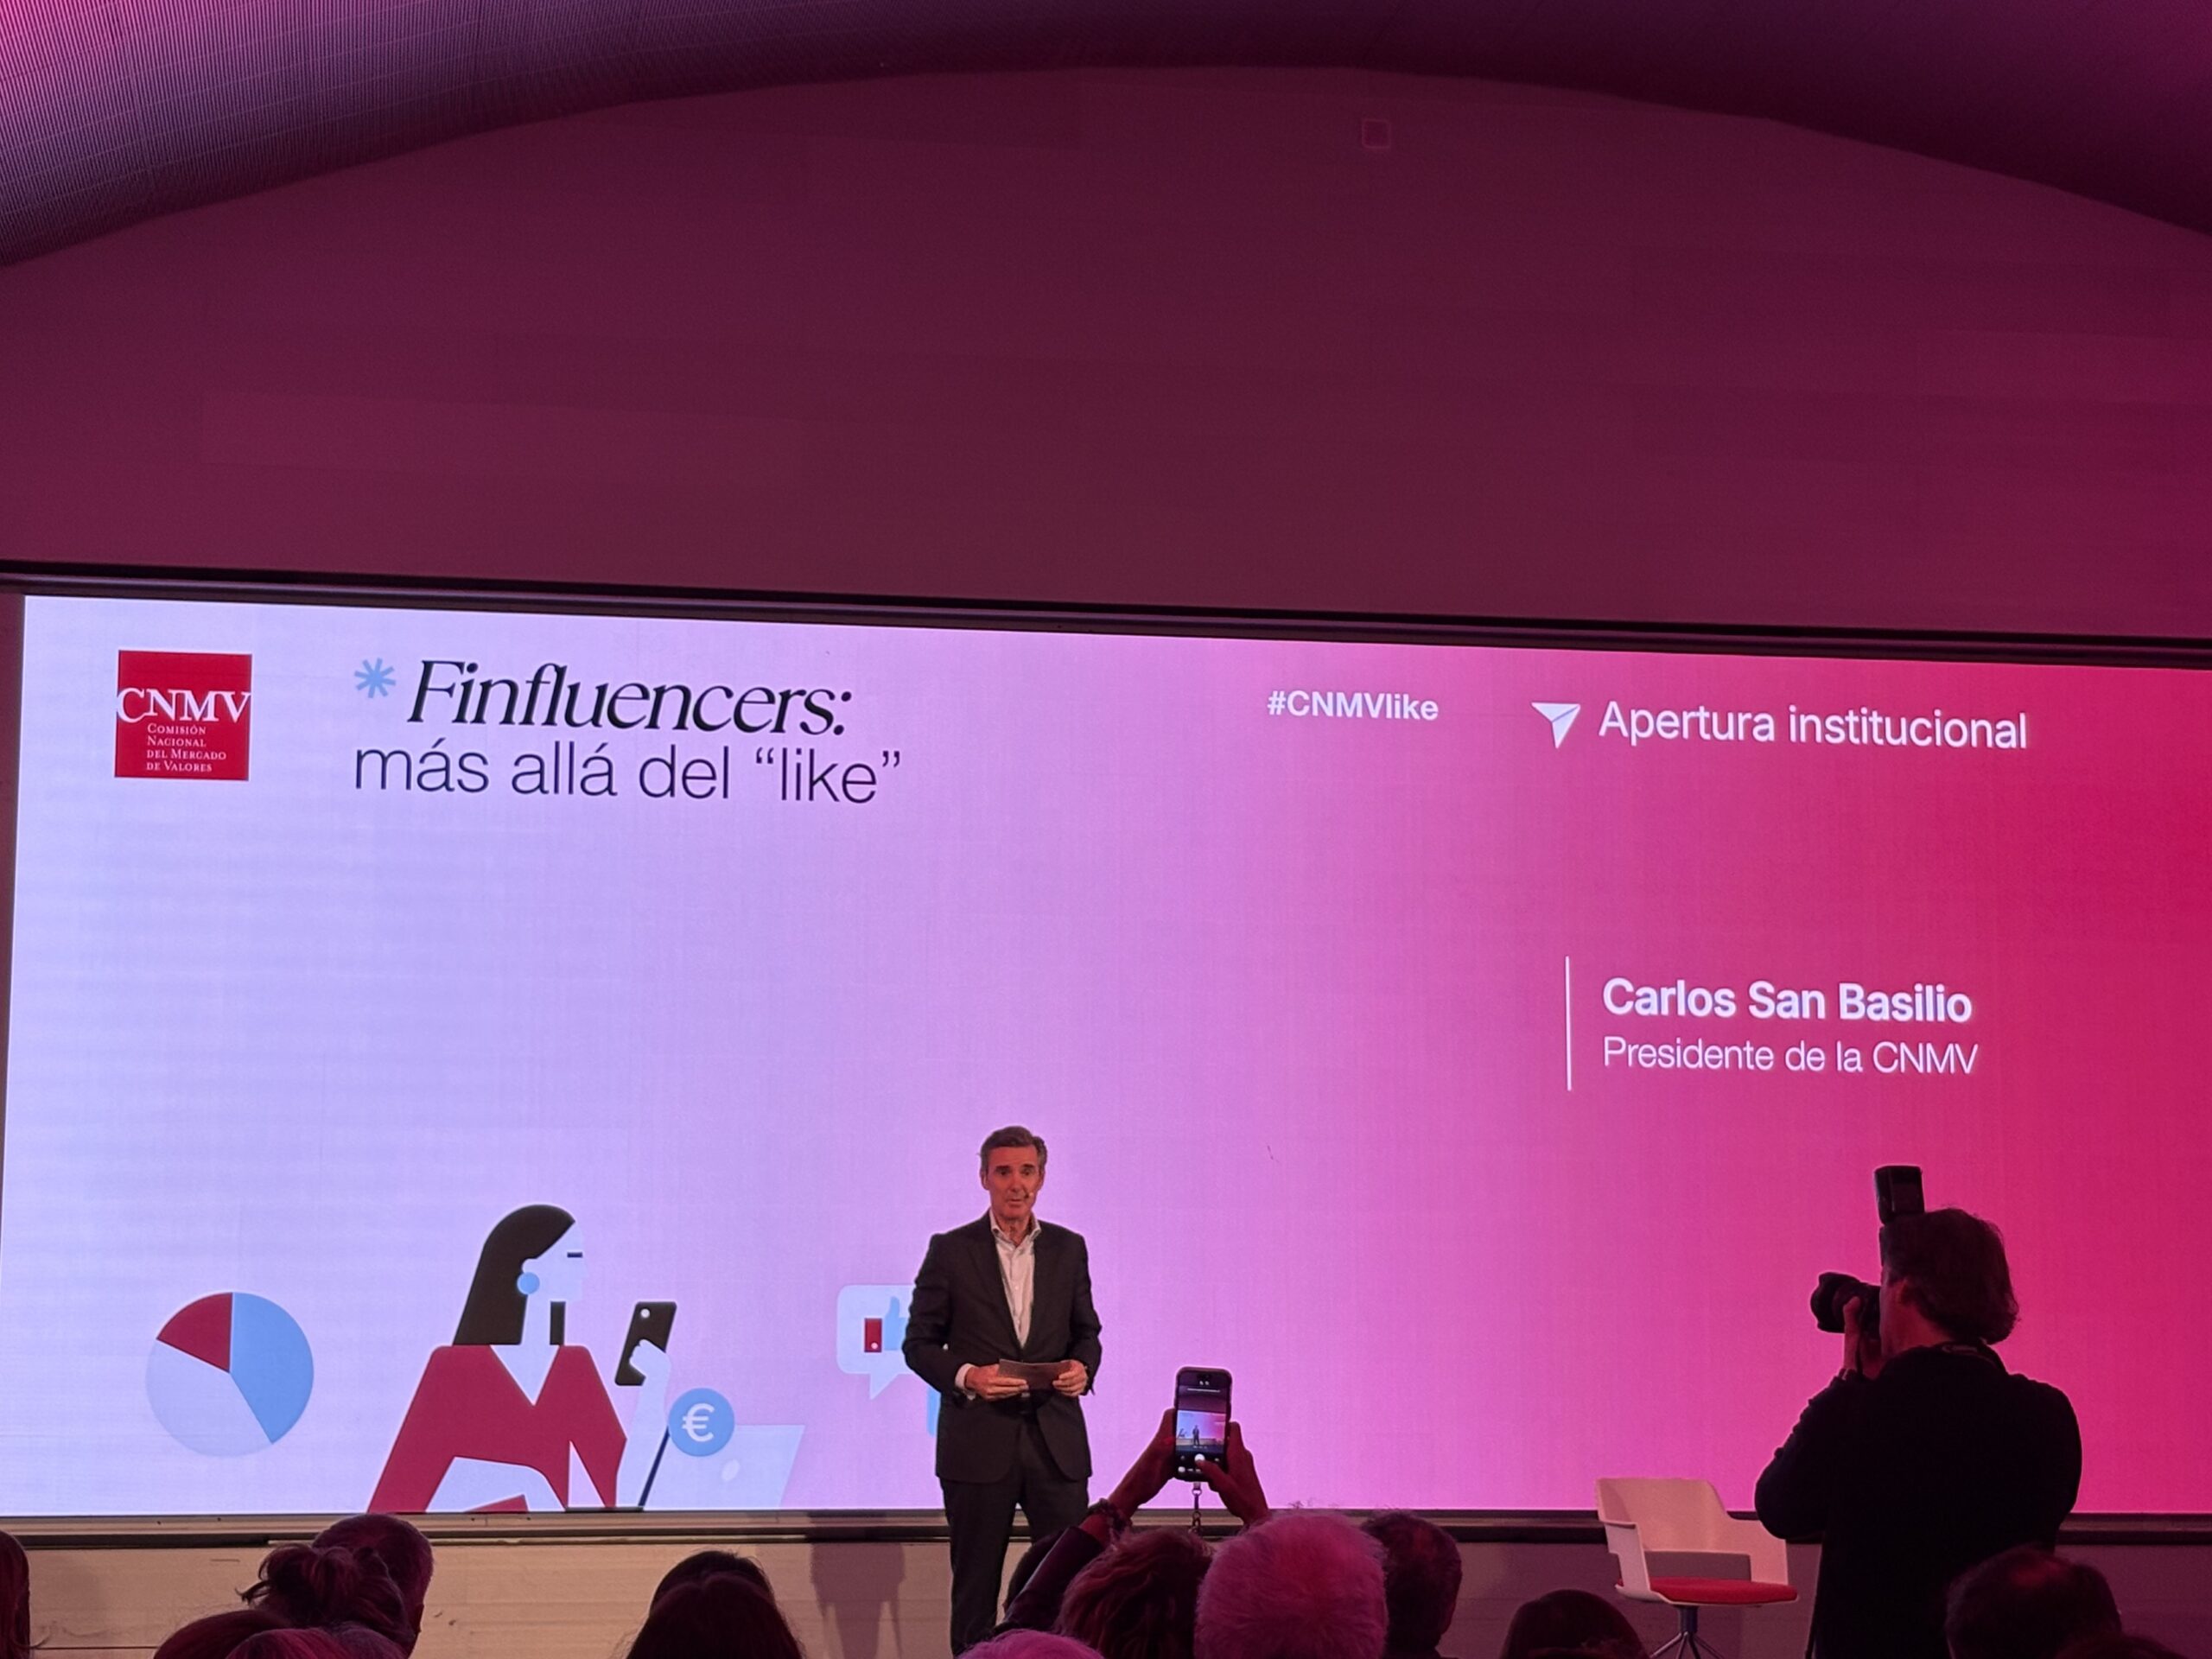
En la apertura, Carlos San Basilio, presidente de la CNMV, destacó el carácter novedoso de la jornada y la necesidad de “tender puentes” para impulsar la educación financiera y dar a conocer el marco legal aplicable. Recordó que recomendar una inversión conlleva una responsabilidad especial por los riesgos que puede asumir quien recibe el mensaje. En un entorno de transformación digital, con nuevos productos, agentes y plataformas, insistió en respetar las reglas y erradicar las malas prácticas que deterioran la confianza en el sistema financiero.
Uno de los temas principales fue definir el marco legal que aplica a la actividad de los finfluencers. La CNMV presentó su guía para estos creadores de contenido, destinada a facilitar el conocimiento de las normas que pueden resultar aplicables a sus publicaciones. Se explicó que una comunicación pública puede constituir una recomendación de inversión, expresa o implícita, sujeta al Reglamento sobre abuso de mercado, para lo que resulta necesario “ir a la esencia del mensaje” y valorar qué se está transmitiendo realmente.
También se destacó la importancia de identificar y manejar los conflictos de intereses. Esto incluye los incentivos o pagos que puedan influir en las publicaciones. Se recordó que no debe prestarse asesoramiento personalizado en materia de inversión sin la correspondiente autorización y que advertir que un contenido no constituye asesoramiento financiero no determina, por sí solo, su verdadera naturaleza. Entender los productos que se promocionan y sus riesgos fue otro de los mensajes centrales, con una llamada a la prudencia respecto de los criptoactivos y, en particular, las memecoins. La idea que resumió estas recomendaciones fue clara: “Ser finfluencer es una responsabilidad”, que exige informarse, actuar con transparencia y cumplir la normativa.
El potencial de las redes sociales para facilitar el aprendizaje financiero también ocupó un lugar destacado. Los creadores de contenido participantes defendieron la utilidad de acercar estos conocimientos a públicos amplios y la necesidad de explicar tanto las oportunidades como los riesgos de los productos. Se destacó la importancia de saber la trayectoria y la experiencia de quienes comparten información financiera. También se insistió en reforzar la colaboración entre el supervisor y los finfluencers.
En publicidad, la formación, la transparencia y la prevención se mencionaron como puntos clave. Se defendió un modelo de responsabilidad compartida entre agencias, anunciantes y creadores de contenido, junto con una mayor profesionalización del sector. En este contexto, Autocontrol (Asociación para la Autorregulación de la Comunicación Comercial) anunció el lanzamiento de una certificación de formación específica sobre publicidad financiera.
Desde el punto de vista de los inversores, la CNMV apeló al “espíritu crítico”, al “criterio” y al “sentido común” para valorar los contenidos y tomar decisiones. Uno de los mensajes destacados fue “popularidad no significa fiabilidad”. Se insistió en saber quién está detrás de cada publicación y en diferenciar entre educación, información, publicidad, recomendaciones y asesoramiento. También se aconsejó contrastar la información con fuentes oficiales y consultar los registros oficiales de la CNMV, disponibles en su página web, para comprobar si la entidad está autorizada para prestar los servicios de inversión que ofrece, evitando así entregar dinero a chiringuitos financieros. La cercanía del creador, la repetición de los mensajes o el miedo a perderse una oportunidad no deben reemplazar la reflexión sobre los riesgos y sobre si una inversión se ajusta a las circunstancias personales.
Otra parte del encuentro se centró en la prevención del fraude financiero. Se alertó sobre la captación de víctimas mediante redes sociales y grupos de WhatsApp y Telegram, así como sobre las falsas ofertas de recuperación de fondos. Las promesas de rentabilidades elevadas con escaso o ningún riesgo se identificaron como señales de alerta. Frente a estas prácticas, se destacó la colaboración entre supervisores, plataformas digitales y Fuerzas y Cuerpos de Seguridad del Estado, junto con la educación y la sensibilización de los usuarios.
La inteligencia artificial se presentó como una fuente de oportunidades y como un factor que exige preparación ante la velocidad de los cambios. Se abordaron sus posibilidades para difundir conocimientos, pero también los riesgos de su utilización para suplantar identidades y generar contenidos fraudulentos.
En la clausura, Paloma Marín, vicepresidenta de la CNMV, presentó las conclusiones en torno a tres ideas: la influencia lleva aparejada responsabilidad, la protección del inversor es una tarea compartida y la innovación debe avanzar junto a la protección del inversor y el cumplimiento normativo. Destacó la transparencia, el rigor y la honestidad como principios esenciales. También invitó a mantener espacios de diálogo y colaboración para comprender las nuevas realidades del inversor minorista, aplicar la normativa y, si fuera necesario, adaptar el marco normativo. Como señaló: “este es un punto no de llegada sino de partida”, para avanzar hacia “un marco de confianza, de credibilidad y de protección en el inversor”.