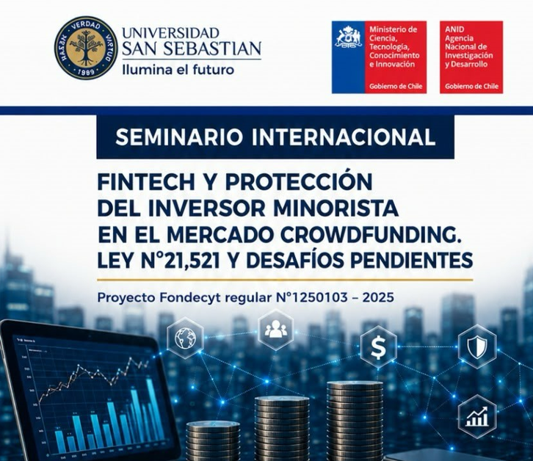
El 7 de octubre de 2026 se celebró en Santiago de Chile el Seminario Internacional “Fintech y protección del inversor minorista en el mercado crowdfunding. Ley Nº 21.521 y desafíos pendientes”, organizado por la Facultad de Derecho y Ciencias Sociales de la Universidad San Sebastián (USS), para analizar la regulación del crowdfunding y los desafíos pendientes en materia de protección del inversor minorista.
En este marco, Fernando Zunzunegui, socio fundador de Zunzunegui Abogados y coordinador de regulación de EFPA España, participó en el panel internacional «Inversor minorista y crowdfunding en el derecho europeo», con la ponencia «El crowdfunding en la Unión de Ahorros e Inversiones».
Durante su intervención, Fernando analizó la evolución normativa desde la Unión de Mercados de Capitales de 2015 hasta el Reglamento europeo de crowdfunding de 2020, situando su desarrollo en el marco de la Unión de Ahorros e Inversiones (SIU), la estrategia europea orientada a movilizar el ahorro hacia la inversión productiva y facilitar la financiación de las pymes y empresas innovadoras.
Destacó el carácter pionero del Reglamento europeo, que establece un régimen común para la financiación participativa mediante préstamos y valores negociables, con el objetivo de favorecer las operaciones transfronterizas y proteger al inversor sin imponer cargas regulatorias que dificulten el desarrollo de las plataformas.
“Se cuida especialmente -y ahí entramos en nuestro tema- que la protección del inversor tenga un bajo coste de cumplimiento normativo, es decir, que no sea una barrera al desarrollo de estas nuevas empresas y proveedores de crowdfunding”.
La intervención también abordó los principales riesgos de esta actividad, entre ellos la asimetría informativa, el fraude, la falta de liquidez y los riesgos tecnológicos. Fernando señaló que estos riesgos son comunes a otras plataformas financieras digitales, como los servicios automatizados de asesoramiento y los neobancos.
“Surge aquí un derecho de las plataformas financieras, en el que el crowdfunding es pionero”.
En relación con la protección del inversor, explicó el sistema europeo basado en la clasificación de clientes, los tests de acceso, las advertencias de riesgo y el periodo de reflexión de cuatro días para los inversores no experimentados. También destacó el papel de las plataformas en la comprobación del documento de datos fundamentales de la inversión (KIIS), que las convierte, en cierta medida, en guardianes del mercado (gatekeepers).
A partir de los datos de ESMA de 2026 expuestos durante la intervención, Fernando señaló que el mercado europeo cuenta con 181 plataformas activas y un volumen de financiación de 4.250 millones de euros. Aunque se trata de una actividad consolidada, la financiación se concentra en pocos Estados miembros y las operaciones transfronterizas siguen siendo escasas.
“Su objetivo principal era crear un mercado europeo de crowdfunding. No se ha conseguido: las plataformas son nacionales y prácticamente no hay operaciones transfronterizas”.
En cuanto a las perspectivas de reforma, examinó las propuestas de la asociación sectorial EDFA para simplificar la regulación y ampliar los umbrales de financiación, así como las propuestas de ESMA para mejorar la información digital, aproximar los tests de acceso al régimen MiFID y avanzar hacia una supervisión más efectiva. También abordó las cuestiones planteadas en las consultas europeas sobre educación financiera, acceso al asesoramiento profesional y regulación de los finfluencers.
Fernando puso especial atención en la necesidad de una aplicación más uniforme de la normativa por los supervisores nacionales, destacando la importancia de reforzar el papel de ESMA.
“¿Qué puede faltar? Coherencia supervisora”.
Asimismo, analizó la posible aplicación del principio de value for money a las plataformas de crowdfunding, especialmente en relación con la transparencia de los costes y rendimientos de los productos distribuidos a través de ellas.
Como conclusión, Fernando señaló que el marco legal del crowdfunding se considera suficiente y adecuado, aunque no se ha alcanzado el objetivo de crear un verdadero mercado europeo. Destacó la necesidad de reforzar la coherencia supervisora, avanzar hacia criterios regulatorios más uniformes y mejorar el acceso a las plataformas en el marco de la Unión de Ahorros e Inversiones.